В предыдущих статьях мы рассматривали, зачем компании может потребоваться акционерный капитал, как подготовить бизнес к привлечению инвестора и как реализуется сделка по его привлечению. В этой статье разберем, как меняется управление компанией после закрытия сделки, как распределяются роли между основателем и инвестором и на каких принципах строится их совместная работа.
Основатель привлек в бизнес инвестора. Сделка закрыта, акционерное финансирование получено, впереди – масштабирование бизнеса, новые инвестиционные проекты и достижение согласованных стратегических целей.
Вместе с капиталом у компании появился новый совладелец, поэтому часть решений, которые раньше основатель принимал самостоятельно, теперь требует совместного обсуждения.
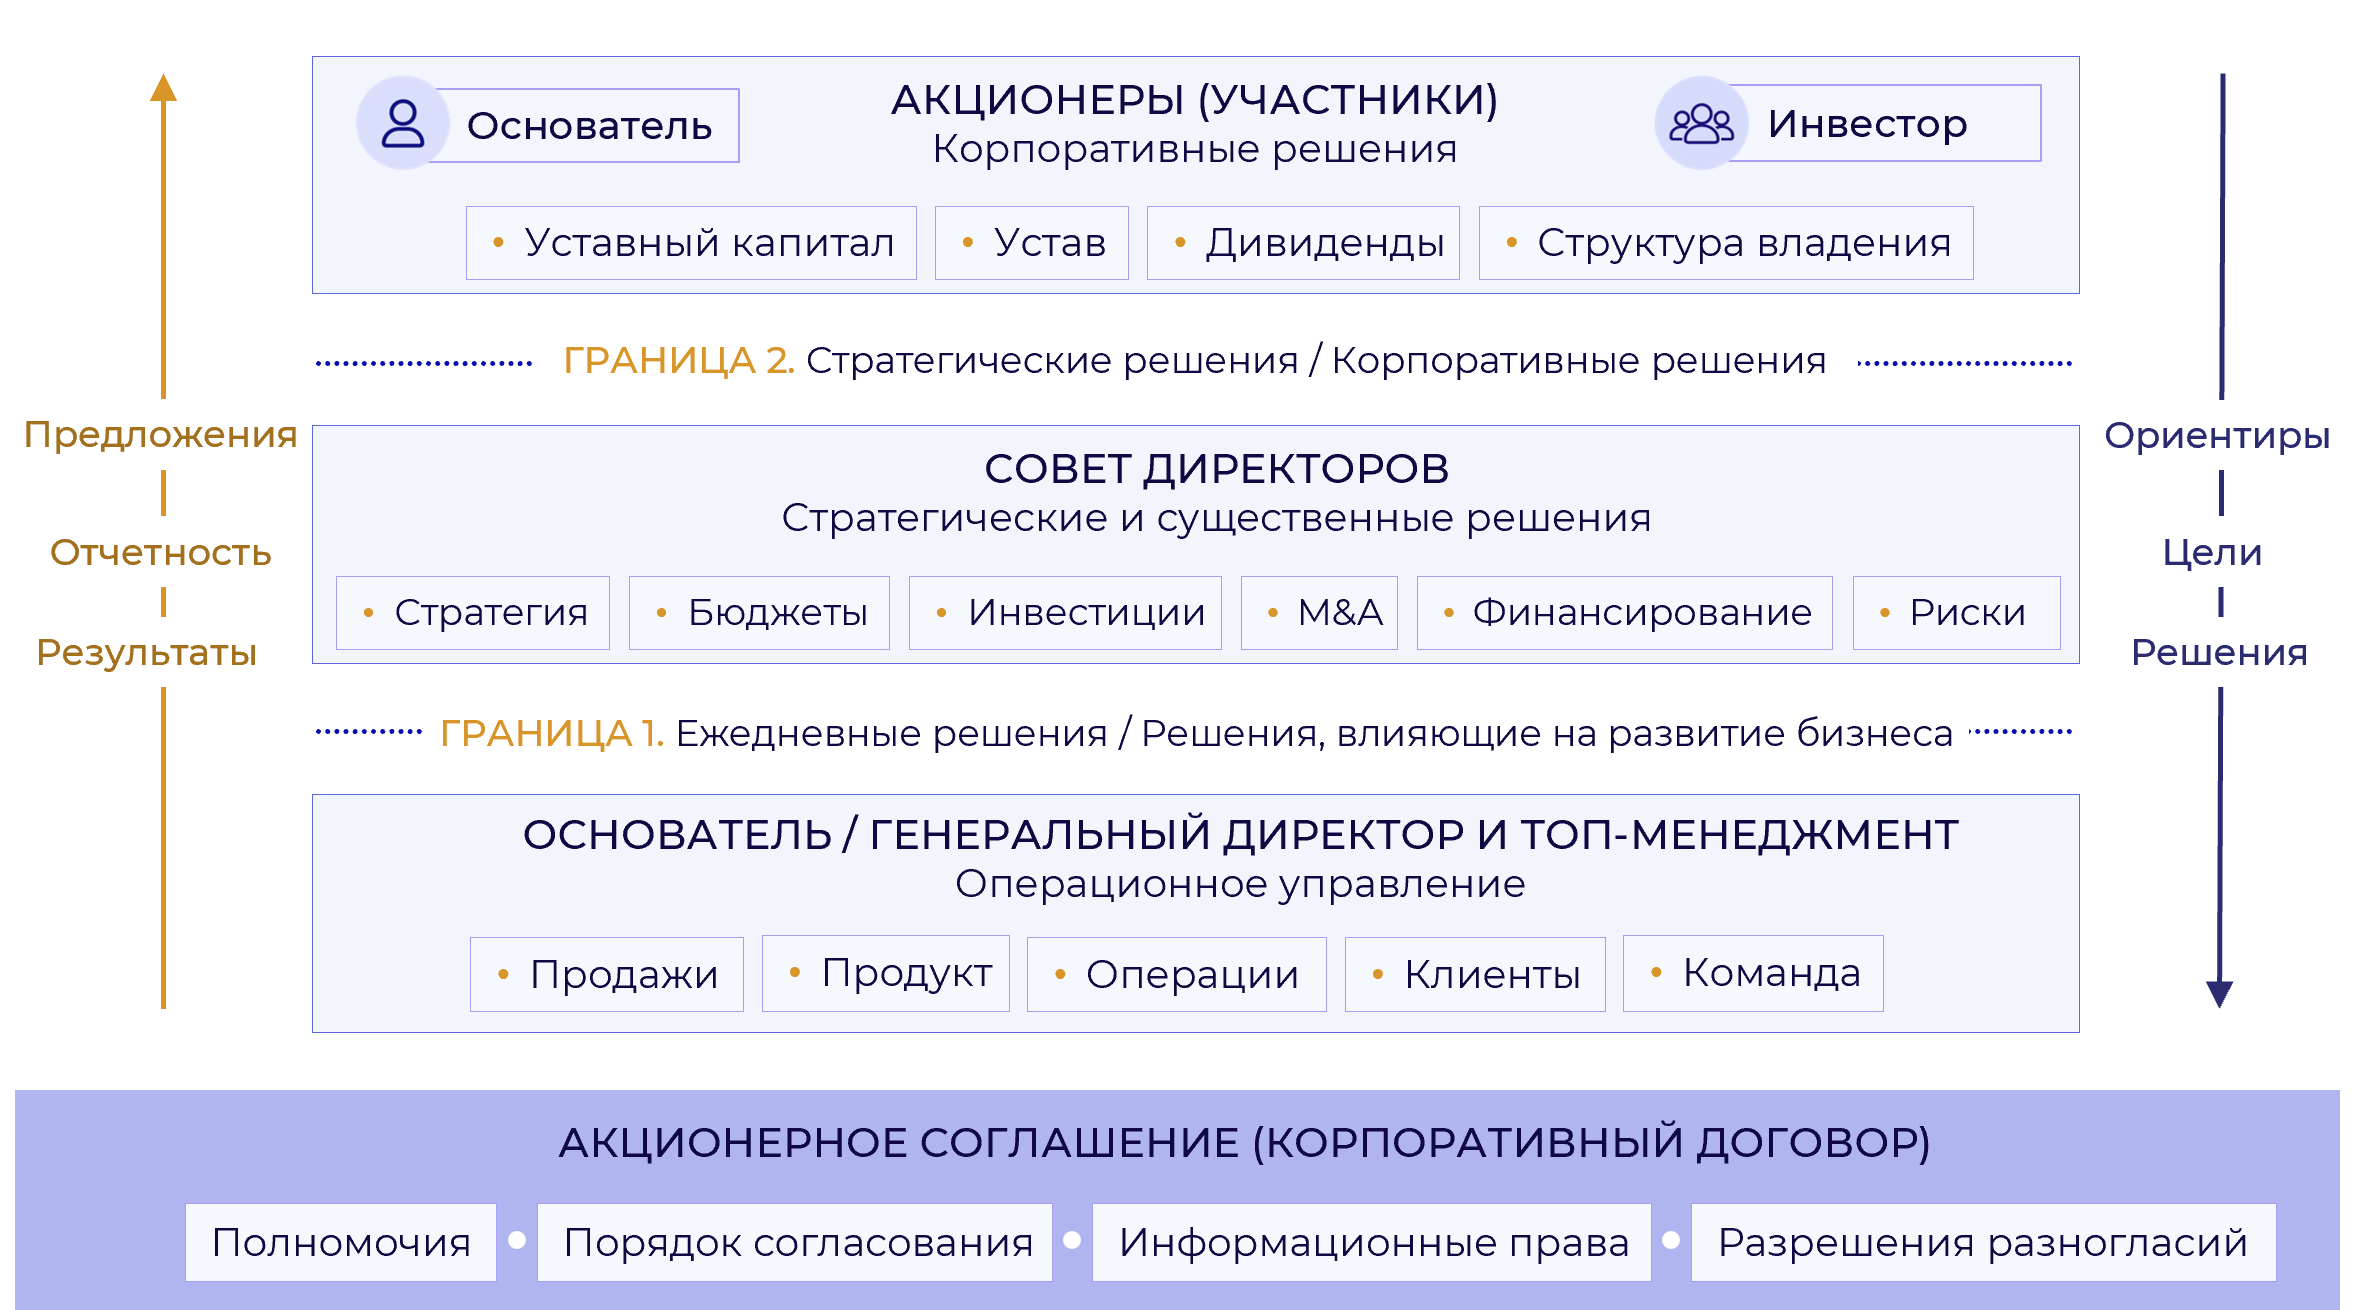
Совместная работа основателя и инвестора требует понятного распределения полномочий между акционерами, советом директоров и исполнительным органом – генеральным директором. Эту роль выполняет система корпоративного управления, обеспечивая самостоятельность операционной команды и повышая качество принимаемых решений, влияющих на развитие бизнеса.
Для растущего бизнеса такая система особенно важна. Чем больше компания, тем дороже обходится ошибка в выборе стратегии, распределении капитала или принятии крупных инвестиционных решений. Дополнительный уровень обсуждений и оценки таких решений позволяет снизить управленческие риски и повысить устойчивость бизнеса.
Ключевым механизмом совместного управления становится совет директоров. Через него инвестор участвует в обсуждении стратегии, бюджета, инвестиций, рисков и других ключевых вопросов, тогда как операционное управление, сохраняется за основателем и командой топ-менеджеров.
При этом сама система не может строиться исключительно на личных договоренностях партнеров. Еще при структурировании сделки основатель и инвестор согласовывают акционерное соглашение (корпоративный договор), определяющий правила их совместной работы.
В нем фиксируются полномочия органов управления, порядок принятия ключевых решений и работы совета директоров, права акционеров, принципы финансового контроля и механизмы разрешения разногласий. Финансовую прозрачность обеспечивают управленческая отчетность, бюджетирование, внутренний и внешний аудит.
Хорошо выстроенная система корпоративного управления позволяет избежать двух крайностей: вмешательства инвестора в операционную деятельность и принятия основателем значимых для бизнеса решений без участия инвестора и должной осмотрительности.
Поэтому главный вопрос в совместной жизни с инвестором после сделки – как распределить полномочия, чтобы сохранить скорость предпринимательских решений и использовать опыт, независимый взгляд и ресурсы инвестора для дальнейшего развития компании.
В этой статье мы разберем эту систему на практике: кто и какие решения принимает, как работает совет директоров, что регулирует акционерное соглашение, как организован финансовый контроль.
Мы исходим из допущения, что инвестор получает миноритарный пакет. А если основатель по итогам сделки передает контроль инвестору, то он сам становится заинтересован во внедрении системы корпоративного управления – она защищает права в первую очередь миноритариев.
* Данная статья является продолжением серии статей, связанным с привлечением акционерного капитала:
После закрытия сделки основатель продолжает управлять бизнесом вместе с командой топ-менеджеров. Продажи, производство, продукт, работа с клиентами и сотрудниками, исполнение бюджета и другие текущие вопросы остаются в зоне ответственности исполнительного руководства.
Инвестор становится совладельцем бизнеса и вместе с основателем разделяет экономические последствия наиболее значимых решений. Поэтому основное изменение происходит на уровне вопросов, способных существенно повлиять на развитие, финансовое положение или стоимость компании. Если раньше основатель мог принимать такие решения самостоятельно, то после привлечения инвестора часть из них рассматривается совместно – через совет директоров или на уровне собрания акционеров (участников общества).
Формируется система корпоративного управления, в которой решения распределяются между тремя уровнями: операционным руководством, советом директоров и акционерами.
Для основателя, который много лет самостоятельно развивал компанию, такой порядок может быть непривычным. Вместо единоличного принятия решения появляется дополнительный уровень обсуждения, проверки исходных предпосылок и анализа возможных сценариев.
С другой стороны, инвестор привносит свой опыт, реализации инвестиционных проектов, сделок M&A, привлечения финансирования и управления рисками. Основатель получает партнера, с которым может обсуждать решения, способные существенно повлиять на дальнейшее развитие и стоимость бизнеса.
При этом участие инвестора не означает его вовлечения в ежедневное управление компанией. Распределение полномочий определяется заранее: какие вопросы топ-менеджмент решает самостоятельно, какие рассматривает совет директоров, а какие относятся к компетенции акционеров (участников).
Эффективность такой системы во многом зависит от того, насколько четко проведена эта граница. Если она размыта, возникает один из двух рисков: либо инвестор начинает избыточно вмешиваться в текущую деятельность, либо основатель продолжает единолично принимать решения, последствия которых затрагивают интересы всех акционеров (участников).
Задача системы корпоративного управления – сохранить самостоятельность операционной команды в ежедневной работе и одновременно создать дополнительный уровень обсуждения там, где последствия решений особенно значимы для компании и ее акционеров (участников).
a. Операционные решения остаются за основателем и его командой
На операционном уровне основатель в роли генерального директора вместе с топ-менеджерами реализует утвержденную стратегию и организует текущую работу компании.
Как правило, к ним относятся:
Передача таких вопросов на уровень совета директоров замедляла бы работу компании и размывала ответственность менеджмента за результат. Поэтому участие инвестора в капитале не означает его включения в ежедневное управление бизнесом.
Одна из ключевых задач системы корпоративного управления – сохранить необходимую самостоятельность операционной команды в управлении бизнесом.
b. Стратегические и другие значимые решения рассматриваются советом директоров
На уровень совета директоров выносятся решения, способные существенно повлиять на развитие компании, ее финансовое положение, риски или стоимость бизнеса.
Ключевым становится не столько размер отдельной сделки или расходов, сколько последствия решения для компании. Если вопрос выходит за пределы утвержденной стратегии, бюджета или установленных лимитов и способен заметно изменить траекторию развития бизнеса, он требует дополнительного уровня рассмотрения.
Как правило, к таким вопросам относятся:
Совет директоров не подменяет менеджмент в реализации этих решений. Его роль заключается в том, чтобы до направления существенных ресурсов проверить исходные предпосылки, рассмотреть возможные сценарии, оценить риски и сопоставить ожидаемый результат с последствиями для бизнеса.
В состав совета директоров могут входить независимые члены, опыт и экспертиза которых также помогают основателю и инвестору избежать дорогостоящих ошибок.
c. Корпоративные решения остаются на уровне акционеров
Часть вопросов по своей природе относится не к управлению текущей деятельностью, а к правам собственников и устройству самой компании. Такие вопросы рассматриваются на уровне акционеров в соответствии с законом, уставом и договоренностями сторон.
Как правило, к ним относятся:
На этом уровне основатель и инвестор взаимодействуют как совладельцы бизнеса. Поэтому здесь особенно важен баланс их корпоративных прав и заранее согласованный порядок принятия решений.
d. Границы полномочий определяется заранее
На практике недостаточно просто договориться, что операционное управление остается за основателем, а стратегические вопросы обсуждаются совместно.
Для устойчивой работы компании необходимо заранее определить перечень решений, лимиты, пороги существенности и порядок их согласования.
Такие правила обычно закрепляются в:
Чем точнее определены границы полномочий, тем меньше пространства для двусмысленности, избыточных согласований и конфликтов между акционерами (участниками). Менеджмент понимает пределы своей самостоятельности, а основатель и инвестор заранее знают, какие решения требуют их участия.
Важно. Четкое разграничение полномочий обеспечивает оперативность в текущем управлении и повышает качество стратегических решений.
| Категория решений |
Операционное руководство (CEO и топ-менеджмент) |
Совет директоров |
Акционеры |
|---|---|---|---|
| Продажи, работа с клиентами, выполнение контрактов |
Да | Нет | Нет |
| Закупки, производство, логистика, текущие операции |
Да | Нет | Нет |
| Подбор сотрудников и текущее управление командой |
Да | Нет | Нет |
| Развитие продукта и маркетинг в рамках бюджета |
Да | Нет | Нет |
| Утверждение стратегии развития | Подготовка предложений |
Да | Иногда – по отдельным вопросам |
| Утверждение годового бюджета | Подготовка проекта |
Да | Нет |
| Существенные отклонения от бюджета | Инициирует и обосновывает |
Да | Нет |
| Крупные инвестиции и капитальные расходы сверх лимита |
Подготовка проекта |
Да | Нет / иногда |
| Привлечение существенного финансового долга |
Подготовка предложений |
Да | Иногда |
| Привлечение нового акционерного капитала |
Подготовка предложений |
Рекомендации / рассмотрение |
Да |
| Сделки M&A, покупка или продажа бизнеса |
Подготовка и анализ |
Да | Иногда |
| Продажа значимых активов | Подготовка предложений |
Да | Иногда |
| Назначение генерального директора | Нет | Да / рекомендация |
Иногда |
| Назначение ключевых топ-менеджеров | Предложение кандидатов |
Да / согласование | Нет |
| Дивидендная политика | Подготовка предложений |
Рассмотрение / рекомендация |
Да |
| Изменение устава, капитала, реорганизация |
Нет | Рассмотрение / рекомендация |
Да |
| Продажа долей, вход новых акционеров | Нет | Рассмотрение / рекомендация |
Да |
После распределения полномочий между основателем, менеджментом и инвестором возникает следующий вопрос – какую практическую ценность создает совет директоров для компании и ее основателя?
Эффективный совет директоров – это дополнительный уровень обсуждения наиболее значимых для бизнеса решений до того, как компания направит ресурсы на их реализацию. Основатель получает возможность перепроверить логику решения, сопоставить несколько сценариев и использовать опыт людей, которые смотрят на бизнес с другой позиции.
a. Дополнительный взгляд на решение
Основатель глубоко знает компанию, рынок и клиентов, однако постоянная вовлеченность в бизнес иногда ограничивает возможность посмотреть на ситуацию со стороны. Инвестор и другие члены совета директоров дополняют этот взгляд опытом работы с другими компаниями, рынками и инвестиционными ситуациями.
Их задача – не предложить основателю готовое решение, а помочь проверить его основные предпосылки:
Так совет директоров становится для основателя своеобразным спарринг-партнером при принятии наиболее сложных решений.
b. Дисциплина реализации стратегии
Ценность совета директоров проявляется и после принятия решения. Регулярные заседания создают управленческий цикл, в рамках которого компания сопоставляет фактические результаты с ранее согласованными планами и своевременно обсуждает существенные отклонения.
Задача заключается не в поиске виновных в невыполнении показателей, а в понимании причин: изменились ли предпосылки, появились ли новые ограничения, требуется ли корректировка действий или самой стратегии?
Раннее выявление отклонений дает компании время для оценки их причин, рассмотрения вариантов действий и принятия корректирующих мер до того, как проблема станет существенной.
Cовет директоров помогает сохранять связь между стратегическими целями, ресурсами компании и фактическими результатами.
c. Управление рисками до их реализации
Особая роль совета директоров связана с управлением рисками. При рассмотрении значимых решений совет помогает заранее оценить возможные последствия и задавать вопросы, которые позволяют проверить устойчивость выбранного сценария.
При этом задача совета – не минимизировать риск любой ценой. Активный рост бизнеса неизбежно предполагает принятие риска. Важно, чтобы он был осознанным и управляемым, и соответствовал возможностям компании.
Поэтому при рассмотрении значимого решения внимание уделяется не только базовому сценарию, но и вопросам:
Данный подход позволяет обнаружить проблему до того, как она станет дорогой для бизнеса.
d. Качество работы совета зависит от его состава и отношений между участниками
Формальное наличие совета директоров само по себе еще не создает ценности. Важны компетенции его участников, качество информации и открытость обсуждения.
В состав совета могут входить представители основателя и инвестора, а также независимые директора с опытом в отрасли, финансах, технологиях, или других областях, значимых для развития компании.
Эффективная работа совета директоров не ограничивается формальными заседаниями. Регулярное взаимодействие между основателем и членами совета позволяет обсуждать сложные вопросы еще до того, как они потребуют формального решения.
Особое значение имеет доверие: основатель должен иметь возможность своевременно сообщать не только о достижениях, но и о возникающих сложностях. Чем раньше потенциальная проблема становится предметом обсуждения на совете, тем больше у компании вариантов для ее решения.
Важно. Совет директоров наиболее полезен тогда, когда помогает основателю принять взвешенное и более качественное решение. Для основателя совет директоров становится дополнительным интеллектуальным ресурсом бизнеса. По мере роста компании он позволяет снизить зависимость качества стратегических решений от взгляда одного человека. Предпринимательская инициатива и операционное лидерство основателя при этом сохраняются.
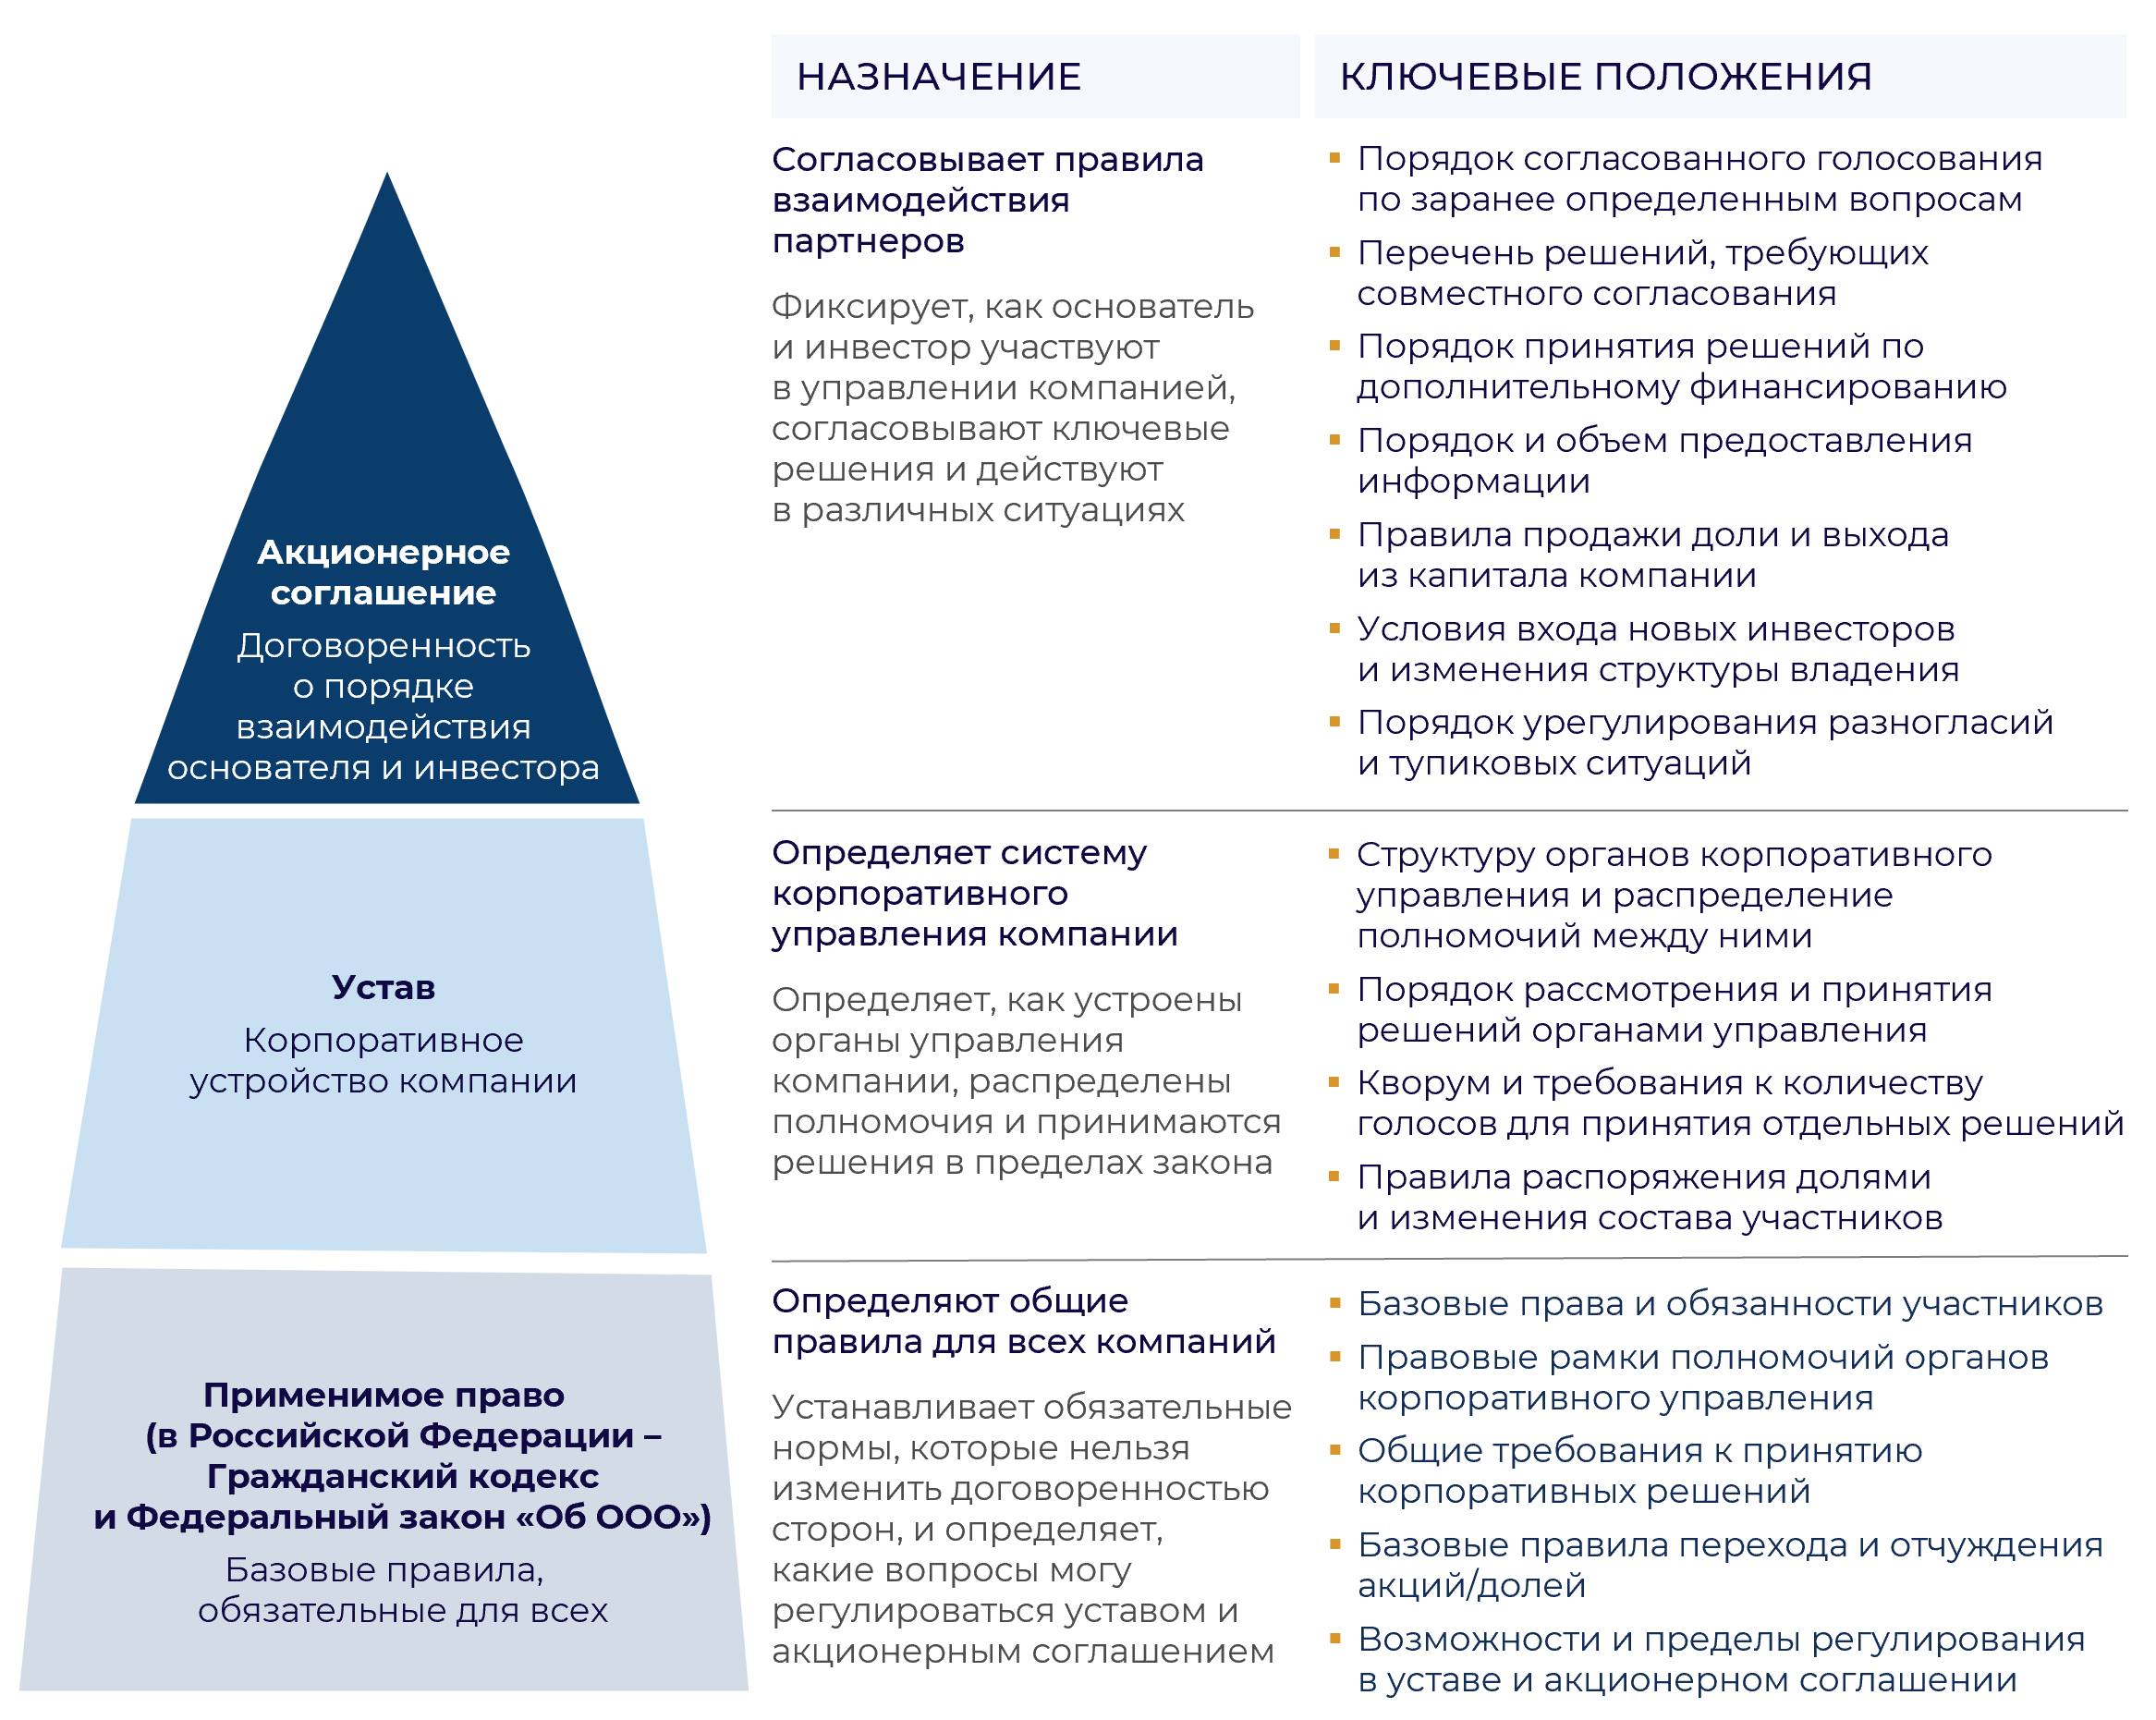
Основные принципы взаимодействия основателя и инвестора согласовываются еще при структурировании сделки и закрепляются в акционерном соглашении (корпоративном договоре) и связанных с ним корпоративных документах.
Акционерное соглашение переводит согласованную модель корпоративного управления в юридически обязывающие договоренности: кто и в каких случаях участвует в принятии решений, каким образом они согласовываются и как стороны действуют при разногласиях.
Практическая ценность соглашения проявляется со временем. Пока позиции основателя и инвестора совпадают, многие вопросы решаются на неформальном уровне, но по мере роста бизнеса и увеличения количества и масштаба вопросов может возникнуть почва для конфликтов между владельцами. Юридически закрепленные договоренности позволяют сохранить установленный порядок взаимодействия и устойчивость системы управления в самых разных ситуациях.
a. Распределение ролей и полномочий
Акционерное соглашение определяет, как формируются органы управления и каким образом основатель и инвестор представлены в них. В нем, в частности, закрепляются:
Акционерное соглашение фиксирует, какие решения остаются в компетенции менеджмента, а какие выносятся на уровень совета директоров или акционеров.
Чем точнее распределены полномочия, тем меньше вопросов приходится решать ситуативно. Заранее определенный порядок позволяет быстрее переходить от обсуждения вопроса к принятию решения и снижает риск разногласий по самой процедуре согласования.
b. Порядок принятия совместных решений
Перечень ключевых решений определяется при структурировании сделки и закрепляется в акционерном соглашении. Для таких решений заранее определяется порядок их рассмотрения, согласования и принятия. Например:
Такая детализация снижает риск ситуации, когда стороны одинаково понимают, какие вопросы требуют совместного решения, но по-разному представляют, как они должны согласовываться.
Особое значение имеют пороги существенности. Если каждый договор, расходы или инвестиция требуют отдельного согласования, система корпоративного управление начинает замедлять компанию. Поэтому совместному рассмотрению подлежат прежде всего решения, последствия которых действительно значимы для бизнеса.
c. Правила на случай изменения ситуации
Партнерство основателя и инвестора обычно рассчитано на несколько лет, в течение которых могут меняться как бизнес, так и планы самих акционеров. Компании может потребоваться дополнительный капитал, может появиться новый инвестор, возможность крупной сделки или предложение о продаже бизнеса. Один из акционеров также может принять решение изменить свою долю участия.
Поэтому соглашение заранее определяет порядок действий в таких ситуациях, включая:
Стороны заранее договариваются не о конкретном будущем решении, которое пока невозможно предвидеть, а о процедуре его принятия и защите интересов каждой стороны. Данный подход позволяет сохранять устойчивость управления при изменении планов акционеров.
d. Разрешение разногласий и тупиковых ситуаций
При общности долгосрочных интересов позиции основателя и инвестора по отдельным вопросам могут различаться. Такие разногласия являются естественной частью совместного управления. Акционерное соглашение заранее определяет порядок действий при отсутствии согласованного решения. Как правило, механизм строится последовательно:
Данная последовательность позволяет сначала использовать переговорные способы и лишь затем переходить к более сложным механизмам.
Главная задача – не исключить разногласия, что практически невозможно, а не допустить, чтобы отдельный спор блокировал принятие ключевых решений и работу компании.
e. Информационные права и финансовая прозрачность
Совместное управление невозможно без общей информационной базы. Поэтому отдельный блок договоренностей определяет, какую информацию получают акционеры, с какой периодичностью и в каком порядке.
Обычно речь идет о составе управленческой отчетности, бюджете, прогнозах, информации о существенных отклонениях и праве получать дополнительные данные по значимым вопросам.
Информационные права дают инвестору доступ к данным, необходимым для участия в управлении компанией на уровне совета директоров и акционеров. Они не предполагают вмешательства в текущую деятельность или постановки задач сотрудникам в обход исполнительного руководства.
Подробно бюджетирование, финансовый контроль, управленческую отчетность, внутренний и внешний аудит мы рассмотрим в следующем разделе.
Важно. Акционерное соглашение (корпоративный договор) переводит договоренности основателя и инвестора в юридически закрепленные права и обязательства сторон. Оно определяет порядок реализации корпоративных прав, участия в принятии решений, предоставления информации и действий при возникновении разногласий. В случае нарушения согласованных условий стороны получают предусмотренные соглашением и законодательством механизмы защиты своих интересов. Положения, относящиеся к компетенции и работе органов управления, при необходимости также отражаются в уставе и внутренних документах компании.
Совместное управление невозможно, если основатель, менеджмент и инвестор опираются на разные данные о состоянии бизнеса. Поэтому еще в процессе привлечения инвестора особое значение приобретает единая система управленческой информации, которая позволяет одинаково понимать финансовые результаты компании, выполнение бюджета и возникающие отклонения.
Речь идет о стандартизации и сопоставимости отчетности, а не об увеличении ее объема. Финансовая прозрачность предполагает единые правила подготовки управленческой отчетности и одинаковое понимание ключевых показателей основателем, менеджментом и инвестором.
Это позволяет своевременно видеть изменения в бизнесе, понимать причины отклонений и принимать решения на основе единого понимания фактических результатов бизнеса.
a. Управленческая отчетность формирует единое понимание финансовых и операционных результатов бизнеса
В растущей компании недостаточно знать только чистую прибыль за период. Для управления необходимо регулярно понимать, за счет чего формируются результаты и насколько они соответствуют плану.
Поэтому управленческая отчетность обычно объединяет несколько блоков информации:
Показатели необходимо рассчитывать по единым принципам, чтобы менеджмент, основатель и инвестор одинаково понимали их содержание и причины изменений.
b. Бюджетирование – часть процесса управления
После входа инвестора бюджет становится одним из ключевых инструментов совместного управления компанией. Он формируется на основе стратегии и позволяет основателю, менеджменту и совету директоров оценивать, как компания реализует согласованные цели и использует имеющиеся ресурсы.
Стратегия определяет направление развития компании и служит ориентиром для последующего операционного планирования и оценки результатов. Инвестор входит в капитал на основе согласованного понимания стратегических целей и далее участвует в их реализации и корректировке.
Бюджет формируется на основе стратегии компании и переводит ее цели в конкретные финансовые и операционные показатели на год: продажи, прибыльность, инвестиции, денежные потоки, объемы продаж, производственные показатели и другие параметры, от которых зависит достижение стратегических целей. После утверждения годового плана развития и бюджета компания приступает к его реализации.
Бюджет позволяет регулярно оценивать, движется ли компания по траектории, заложенной в стратегии, и достаточно ли имеющихся ресурсов для достижения плановых результатов?
Фактические показатели могут отклоняться от плана: меняются рыночная ситуация, спрос, цены, сроки реализации проектов, стоимость ресурсов или внутренние возможности компании. Само отклонение еще не означает проблему. Значение имеет другое: почему возникло отклонение, как оно повлияет на достижение стратегических целей и какие действия необходимо предпринять в ответ?
Качественный бюджетный процесс представляет собой последовательный цикл:
В результате бюджет становится инструментом обратной связи между стратегией и фактическим развитием бизнеса. Он помогает своевременно увидеть отклонение, понять его причины, рассмотреть возможные действия и определить, что требует изменения – способ реализации стратегии или сам стратегический курс.
c. Наличие функции финансового планирования и анализа (FP&A)
После входа инвестора компании требуется системное обеспечение менеджмента, основателя и совета директоров единой и регулярно обновляемой управленческой информацией. Эту задачу выполняет функция финансового планирования и анализа (Financial Planning and Analysis, FP&A).
FP&A координирует бюджетирование и подготовку управленческой отчетности, обеспечивает единые правила расчета финансовых и операционных показателей, анализирует отклонения фактических результатов от плана.
При существенных отклонениях функция FP&A оценивает их причины и последствия, подготовить сценарные расчеты и возможные варианты корректировки годового плана. В результате менеджмент и совет директоров получают не просто данные о произошедших изменениях, а аналитическую основу для своевременного принятия решений.
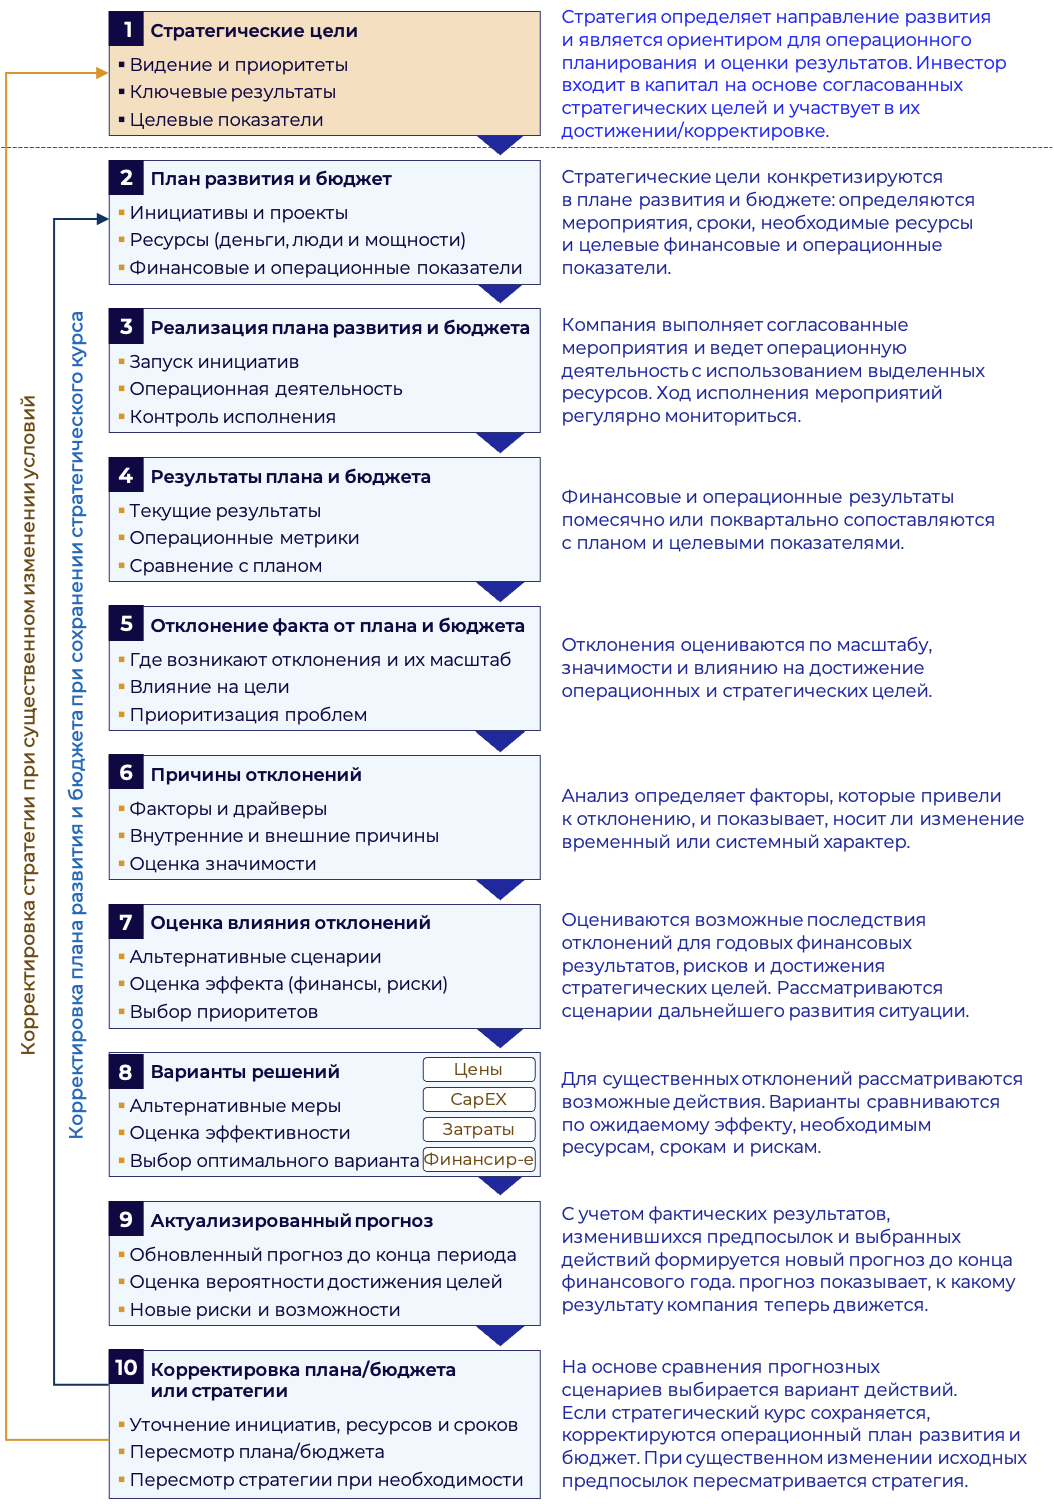
Ключевые задачи функции FP&A:
FP&A обеспечивает менеджмент и совет директоров данными, анализом и прогнозами, необходимыми для сравнения возможных вариантов действий и принятия решений.
d. Внутренний и внешний аудит дополняют систему финансовой прозрачности
По мере увеличения масштабов бизнеса возрастает значение независимой проверки финансовой информации и внутренних процессов.
Внешний аудит дает акционерам и совету директоров независимое подтверждение достоверности финансовой отчетности.
Внутренний аудит при достаточном масштабе компании помогает выявлять слабые места в процессах, внутренних процедурах и системе управления рисками.
Объем и глубина процедур финансового контроля определяются масштабом бизнеса, сложностью его процессов и отраслевой спецификой.
e. Прозрачность сокращает время от выявления отклонения до принятия решения
Практическая ценность финансовой прозрачности проявляется прежде всего в скорости реакции. Если информация о существенном изменении становится доступна совету директоров спустя несколько месяцев, возможности для своевременного решения уже могут быть ограничены. Регулярная отчетность позволяет раньше увидеть снижение маржинальности, ухудшение денежного потока, рост оборотного капитала или отставание инвестиционного проекта от плана.
В результате внимание менеджмента и совета директоров концентрируется не на поиске и согласовании данных, а на причинах отклонений и выборе дальнейших действий.
Важно. Единая управленческая отчетность, бюджетирование и независимая проверка финансовой информации создают общую основу для работы основателя, менеджмента и совета директоров. Единые, точные и актуальные данные позволяют быстрее выявлять существенные отклонения, анализировать их причины и принимать необходимые решения.
Стоимость бизнеса формируется его финансовыми результатами, перспективами роста и эффективностью использования капитала. Эффективное корпоративное управление создает условия, при которых компания может устойчиво улучшать эти результаты по мере роста масштаба: сохранять качество решений, управлять рисками и снижать зависимость от отдельных людей.
По мере роста бизнеса усложняются вопросы, увеличивается число участников управления и возрастает цена управленческих ошибок. Правильно настроенная система корпоративного управления помогает компании сохранять качество решений при увеличении масштаба и постепенно снижать зависимость бизнеса от личного участия основателя.
a. Снижается зависимость бизнеса от одного человека
На ранних этапах развития высокая вовлеченность основателя часто является преимуществом. Он быстрее принимает решения, напрямую работает с ключевыми клиентами и контролирует основные процессы.
По мере роста бизнеса такая же модель может стать ограничением. Если ключевые решения, информация и деловые связи продолжают концентрироваться вокруг основателя, возможности дальнейшего роста начинают зависеть от его личного времени и способности одновременно удерживать все больше вопросов1.
Система корпоративного управления позволяет распределить принятие решений и ответственность между основателем, топ-менеджментом и советом директоров. Основатель сохраняет ведущую роль, но может сосредоточиться на вопросах, где его опыт, предпринимательский взгляд и влияние создают наибольшую ценность для бизнеса.
→ См. статью «Как инвестор может помочь адаптировать управление в растущей компании»b. Компания становится устойчивее к изменениям
Устойчивость бизнеса определяется способностью компании продолжать работать при изменении внешних или внутренних условий. Формализованные полномочия, работающая команда менеджмента, совет директоров и понятная система финансовой информации снижают зависимость компании от отдельных людей и личных договоренностей.
Это особенно важно в периоды быстрого роста, смены ключевых руководителей, реализации крупных инвестиционных проектов или изменении рыночной ситуации. Компания получает возможность действовать по заранее понятным принципам, а не каждый раз заново выстраивать процесс принятия решений.
c. Расширяются возможности для дальнейшего роста
По мере развития бизнеса перед компанией возникают новые задачи, требующие дополнительного капитала и более сложной координации: выход на новые рынки, крупные инвестиционные проекты, приобретение других компаний или привлечение нового инвестора.
Для реализации таких проектов имеют значение не только финансовые показатели компании, но и качество управления. Работающая система корпоративного управления делает компанию более подготовленной к таким проектам и позволяет реализовывать более сложные сценарии развития.
d. Снижается риск дисконта, связанного с качеством управления
При оценке частной компании инвестор анализирует не только ее финансовые результаты и перспективы рынка. На восприятие риска влияют качество менеджмента, прозрачность отчетности, распределение полномочий, зависимость бизнеса от основателя и способность компании реализовать заявленную стратегию.
Если ключевые решения и процессы зависят от одного человека или процессы по принятию ключевых управленческих решений не формализованы, инвестор может воспринимать это как дополнительный риск.
Сильная управленческая команда, понятная система принятия решений и устойчивые корпоративные процессы снижают воспринимаемые инвестором риски.
Корпоративное управление не обеспечивает компании более высокую стоимость автоматически, но может снизить риски, которые инвестор учитывает при ее оценке ее стоимости.
e. У основателя появляется больше стратегических возможностей
Развитая система корпоративного управления расширяет возможности самого основателя. Он может продолжать активно управлять компанией, постепенно передать часть функций профессиональной команде, привлечь нового инвестора, провести M&A сделку или со временем сосредоточиться на стратегическом развитии и работе в совете директоров.
Чем меньше бизнес зависит от постоянного личного участия основателя, тем больше вариантов остается как для дальнейшего развития компании, так и для изменения его собственной роли.
Важно. Корпоративное управление дополняет предпринимательские качества основателя более устойчивой системой управления. Компания становится менее зависимой от одного человека, лучше подготовленной к росту и сложным стратегическим проектам, а у основателя появляется больше возможностей выбирать свою дальнейшую роль в бизнесе.
После входа инвестора меняется порядок принятия ключевых решений. Четкое распределение полномочий, качественная управленческая информация и единая система управления создают основу для совместной работы и дальнейшего роста компании.
После привлечения инвестора и по мере роста компании прежняя модель управления, в которой значительная часть информации, решений и деловых связей сосредоточена вокруг основателя, уже не обеспечивает необходимой устойчивости. Появление нового акционера требует понятного распределения полномочий, а увеличение масштабов бизнеса – более системного подхода к принятию решений. Система корпоративного управления объединяет эти задачи: выстраивает взаимодействие основателя и инвестора, распределяет полномочия между менеджментом и советом директоров и создает управленческую основу для дальнейшего роста компании.
По мере становления такой системы меняется не только порядок принятия решений, но и качество управления в целом:
ink Advisory помогает основателю рассматривать условия привлечения капитала не только с точки зрения оценки бизнеса и экономики сделки, но и с учетом того, как будет построено совместное управление после ее закрытия.
Наша задача – помочь основателю согласовать условия сделки так, чтобы после ее закрытия роли, полномочия и порядок принятия решений были понятны обеим сторонам и поддерживали дальнейшее развитие бизнеса.
Совместно с юридическими консультантами мы прорабатываем вопросы, непосредственно влияющие на экономические интересы основателя:
Информация, размещенная в настоящем материале Обществом с ограниченной ответственностью «ИНК ЭДВАЙЗОРИ» (сокращенное наименование ООО «ИНК ЭДВАЙЗОРИ»), ОГРН 1247700655180, далее - ink Advisory и/или Правообладатель, включая результаты исследований, прогнозы и данные фундаментального анализа, не представляет собой индивидуальную инвестиционную рекомендацию.
Сведения, содержащиеся в материале, не могут служить гарантией или обещанием будущей доходности инвестиций, уровня риска, величины издержек или безубыточности вложений. Исторические результаты инвестирования не являются индикатором будущей прибыли. Материал предоставлен исключительно в информационных целях и не содержит инвестиционных идей, советов, рекомендаций либо предложений о покупке или продаже финансовых инструментов (включая ценные бумаги, иные активы и цифровые финансовые инструменты).
Приведенные данные носят справочный характер и не должны рассматриваться как гарантия получения дохода. Примеры инвестиционных результатов основаны на статистике за определенные периоды и не отражают динамику будущих доходов. Аналитические материалы, обзоры и новостные статьи ink Advisory предназначены исключительно для информирования клиентов и не являются рекламой ценных бумаг или иных финансовых инструментов. Информация подготовлена на основе публичных источников, признанных надежными, однако ink Advisory не гарантирует ее абсолютную точность и не несет ответственности за возможные неточности или изменения данных.
Инвестирование в ценные бумаги сопряжено с рисками и решения о вложениях должны приниматься инвестором самостоятельно, с учетом личных финансовых целей и допустимого уровня риска. Даже при наличии положительных оценок, выводы не следует рассматривать как рекомендацию к инвестированию. Настоящий материал не является инвестиционной рекомендацией, предложением или побуждением к покупке/продаже ценных бумаг любых других компаний. ink Advisory не несет ответственности за любые убытки, возникшие в результате использования представленного материала для совершения сделок или инвестиционных решений.
Данная статья защищена авторским правом. Исключительные права на данную статью принадлежат ink Advisory. Цитирование статьи допускается в объеме не более 30% от исходного материала при условии указания наименования Правообладателя и источника заимствования с активной гиперссылкой (для электронных ресурсов) и даты публикации исходного материала. Любое использование статьи за пределами цитирования допускается при наличии письменного разрешения ink Advisory или при указании оговорки «Исключительное право на материал принадлежит ink Advisory».
Запрещается воспроизведение (полное или частичное) материалов за пределами цитирования с целью коммерциализации без письменного разрешения Правообладателя, как то распространение, публикация, переработка или создание производных материалов, использование в СМИ, аналитических обзорах или публичных выступлениях без указания источника заимствования.
Все материалы, включая аналитические обзоры, исследовательские отчеты и новостные статьи, размещенные на данном ресурсе, являются объектами интеллектуальной собственности ink Advisory и охраняются в соответствии с законодательством Российской Федерации. За нарушение данных условий Правообладатель оставляет за собой право обратиться за защитой своих прав.
Более подробная информация размещена в Пользовательском соглашении: https://ink-advisory.com/user_agreement.php