Решение привлечь акционерный капитал принято. Однако между этим решением и привлечением инвестора лежит сложный путь – подготовка компании, выход на рынок капитала, переговоры, Due Diligence и согласование условий сделки. Любые ошибки на этом пути могут повлиять на стоимость компании, условия сделки и конечный результат для основателя.
В предыдущих статьях мы рассматривали, когда акционерный капитал становится важным инструментом развития компании. Теперь разберем, как реализуется процесс привлечения инвестора и как команда консультантов помогает основателю пройти этот путь.
Представим ситуацию: основатели компании инвестировали капитал в развитие бизнеса, который на протяжении нескольких лет быстро растет. Для сохранения темпов роста компания привлекала банковские кредиты и ее кредитный портфель достиг предельного уровня – 3,0(х) EBITDA. Дальнейшее привлечение кредитов создает угрозу финансовой устойчивости компании, особенно в условиях высоких ставок, и снижает ее акционерную стоимость.
Динамика рынка и конкурентный ландшафт позволяет компании расти дальше, но для реализации новых проектов чистой прибыли компании и капитала основателей уже не хватает. В такой ситуации альтернативным источником финансирования, позволяющий не снижать темпы роста и вывести бизнес на новый уровень, является акционерный капитал.
Однако такое решение означает переход от единоличного контроля основателя над бизнесом к совместному владению и участию инвестора в принятии ключевых решений. Инвестор вкладывает капитал, разделяет с основателем риски и рассчитывает на рост стоимости бизнеса.
Привлечение инвестора – это не просто сделка по привлечению финансирования. Для основателя это стратегический выбор, который определяет развитие компании, структуру собственности и принципы управления бизнесом на годы вперед. Вместе с капиталом инвестор привносит новые требования к прозрачности бизнеса, качеству отчетности, системе принятия решений, формализации процессов и стратегической дисциплине.
После принятия основателем решения о привлечении акционерного капитала начинается последовательная работа: от подготовки компании и поиска инвестора до согласования условий сделки и ее закрытия.
В основе этого процесса лежит встречное движение двух сторон. Компания показывает инвестору, почему в нее стоит вкладывать капитал и как этот капитал позволит увеличить стоимость бизнеса. Инвестор, в свою очередь, оценивает компанию, ее стратегию, команду, риски и потенциальную доходность инвестиции. Одновременно основатель оценивает самого инвестора – насколько цели инвестора, инвестиционный горизонт, подход к управлению и видение развития бизнеса соответствуют его собственным целям.
Задача заключается не просто в поиске инвестора, готового предоставить необходимый капитал. Важно найти подходящего партнера, согласовать экономические условия сделки и заранее определить правила совместного управления компанией после закрытия сделки.
Многие предприниматели недооценивают сложность процесса привлечения акционерного капитала. Кажется, что достаточно представить хорошие показатели и убедить инвестора в перспективах роста бизнеса. На практике между решением о привлечении капитала и закрытием сделки необходимо пройти несколько последовательных этапов, на которых компания и инвестор постепенно оценивают возможность будущего партнерства.
От того, насколько эффективно организован этот процесс, зависит, на каких условиях будет привлечен инвестор и станет ли он тем партнером, который усилит команду и бизнес-модель компании.
* Данная статья является продолжением серии статей, связанным с привлечением акционерного капитала:
Даже если топ-менеджеры компании имеют большой опыт в своей сфере, компетенций внутри компании недостаточно для работы по привлечению инвесторов. Поэтому одна из первых задач основателя перед выходом на рынок капитала – сформировать команду внешних консультантов, которым он доверит подготовку и реализацию сделки. От их опыта и качества работы зависит интерес инвесторов к компании, ее оценка, условия сделки и способность основателя сохранить сильную переговорную позицию.
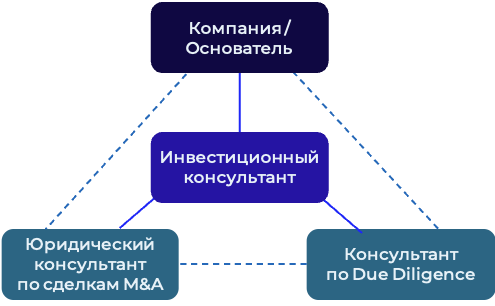
Каждый консультант отвечает за свое направление, а вместе они обеспечивают необходимый уровень экспертизы для подготовки компании, взаимодействия с профессиональными инвесторами и защиты интересов основателя.
Привлечение внешних консультантов дает основателю несколько важных преимуществ:
В команде консультантов основателя каждый отвечает за свое направление экспертизы, но их работа объединена общей целью – защитой интересов основателя и достижением оптимальных условий сделки.
Основа команды консультантов основателя:
a. Инвестиционный консультант – лидер процесса
Ключевым консультантом основателя и координатором команды и всего процесса сделки является инвестиционный консультант. Он ведет процесс со стороны основателя – от финансовой подготовки и взаимодействия с инвесторами до согласования ключевых условий сделки.
На этапе подготовки инвестиционный консультант помогает определить стоимость бизнеса, сформировать инвестиционную историю и подготовить компанию к выходу на рынок капитала. Далее он формирует перечень потенциальных инвесторов, организует выход на рынок, управляет коммуникациями и воронкой инвесторов, анализирует полученные предложения и сопровождает переговоры.
Особенно важна его роль в создании и поддержании конкурентного процесса. Наличие нескольких заинтересованных инвесторов позволяет основателю сравнивать предложения и выбирать наиболее подходящего партнера.
После выбора инвестора инвестиционный консультант помогает сохранить достигнутые экономические договоренности в ходе Due Diligence, проводимого инвестором, при согласовании с ним юридических документов и подготовке к закрытию сделки.
Важно. Для основателя привлечение инвестора – редкое событие, для профессионального инвестора – регулярная деятельность. Инвестиционный консультант сокращает этот разрыв в опыте, помогая оценивать предложения и аргументы инвестора с учетом рыночной практики и сопоставимых сделок.
b. Юридический консультант по сделкам M&A
Задача юридического консультанта по M&A – перевести достигнутые коммерческие договоренности в юридически работающие механизмы и обеспечить защиту интересов основателя.
Юрист участвует в структурировании сделки, подготовке и согласовании акционерного соглашения (SHA), документов по приобретению существующих акций или долей либо по увеличению капитала, других юридически обязывающих документов. Он выявляет правовые риски и помогает определить механизмы их урегулирования.
При этом инвестиционный и юридический консультанты работают в связке: инвестиционный консультант контролирует сохранение экономического смысла достигнутых договоренностей, а M&A-юрист обеспечивает их корректное юридическое закрепление.
Важно. Юридический консультант инвестора представляет интересы инвестора. Поэтому основателю необходим собственный M&A-юрист с практическим опытом инвестиционных сделок. Его задача – обеспечить приемлемый баланс прав и обязательств сторон и снизить риск возникновения конфликтов после закрытия сделки.
c. Консультант по Due Diligence
Консультант по Due Diligence проводит симуляцию будущей проверки инвестором до выхода компании на рынок капитала. Он анализирует компанию с позиции потенциального инвестора: финансовую и налоговую информацию, корпоративные и договорные вопросы и другие направления, которые впоследствии станут предметом Due Diligence.
Основная цель такой работы – заранее выявить риски, способные повлиять на оценку компании, условия сделки или само решение инвестора, и предоставить компании время для их устранения. Отчет консультанта по итогом проведенной симуляции Due Diligence инвесторам не предоставляется, но в результате основатель выходит к инвесторам лучше понимая слабые места бизнеса и возможные вопросы инвесторов.
Важно. Для симуляции Due Diligence имеет значение опыт сопровождения инвестиционных и M&A-сделок. Обычная проверка отчетности решает другие задачи. Консультант должен понимать, какие из выявленных проблем действительно способны повлиять на решение инвестора, стоимость бизнеса и условия сделки.
Привлечение акционерного капитала – это последовательный процесс, в котором каждая стадия имеет свою логику и результат. Основателю важно понимать не только технические шаги, но и то, какой сигнал они посылают инвестору. Компании, которые готовятся системно, проходят путь быстрее и добиваются более выгодных условий.
Компании, которые выходят на рынок без подготовки, сталкиваются с затягиванием переговоров, снижением оценки и жесткими условиями сделки.
Процесс привлечения инвестора можно разделить на четыре этапа:
1. Подготовка компании;
2. Разработка инвестиционной истории* и предложения;
3. Маркетинг и привлечение инвестора;
4. Заключение и реализация сделки.
* Инвестиционная история (Equity Story) связывает стратегию компании, ключевые драйверы стоимости и финансовые показатели, объясняя инвестору потенциал бизнеса.
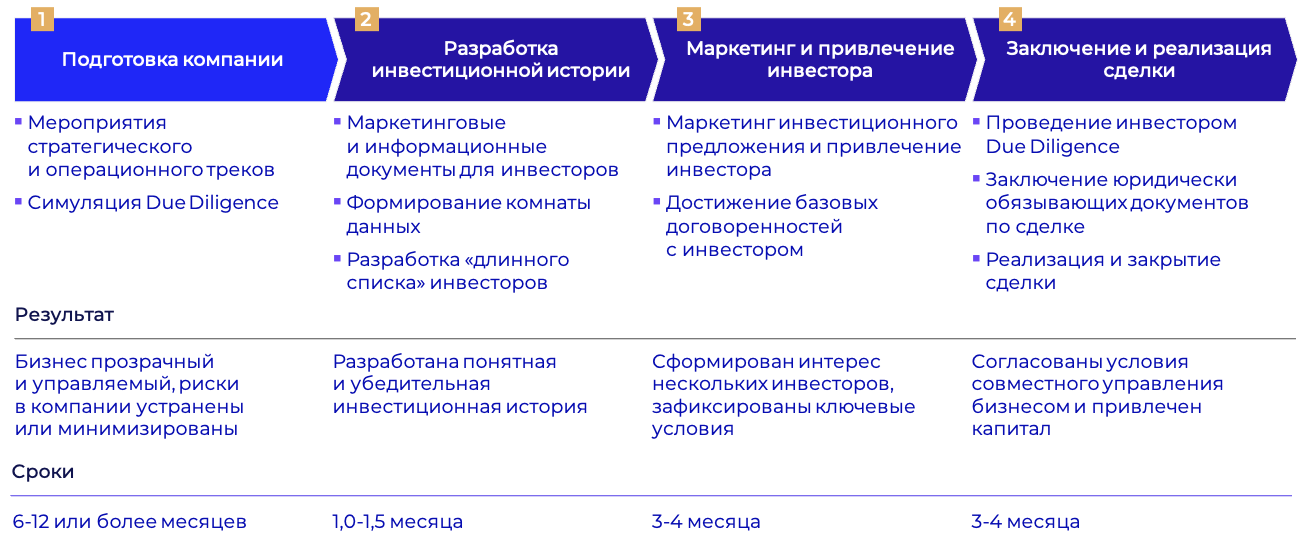
Первый этап – подготовка компании к выходу на рынок частного акционерного капитала и переговорам с инвесторами. На данном этапе реализуются мероприятия стратегического и операционного треков: ясная и убедительная стратегия роста, корректная и детализированная отчетность, проработанная финансовая модель с расчетами доходности для основателя и инвестора, прозрачная и эффективная структура управления, способная эту стратегию реализовать.
Определение стоимости компании
Одна из ключевых задач этого этапа – определить инвестиционную стоимость компании. Основателю важно еще до начала переговоров понимать стоимость бизнеса и ее соответствие его ожидания. Для этого составляется финансовая модель, которая позволяет также оценить потенциальное изменение этой стоимости при реализации стратегии роста и рассчитать ожидаемую доходность инвестиций (IRR).
Оценка проводится по итогам подготовки компании, что позволяет выходить на рынок с обоснованным пониманием диапазона ее стоимости и возможных условий сделки.
Симуляция Due Diligence: проверить компанию до инвестора
Важной частью этапа подготовки является проведение симуляции Due Diligence – проверки компании «глазами» будущего инвестора. Ее задача – заранее выявить риски, которые могут повлиять на интерес инвестора, оценку компании или условия будущей сделки, и оставить достаточно времени для их устранения.
Проверка охватывает финансовую, налоговую, правовую и техническую проверки:
Внимание уделяется рискам, не охваченным стандартной аудиторской проверкой;
Важно: Проблему, выявленную самой компанией на этапе подготовки, еще можно устранить до выхода на рынок капитала. Та же проблема, обнаруженная инвестором в ходе своего Due Diligence, может стать основанием для пересмотра стоимости или других условий сделки.
Результат этапа. Компания с обоснованной стратегией роста, прогнозными показателями и понятной стоимостью бизнеса, готовая подтвердить представленную инвестору информацию и пройти его последующую проверку без сюрпризов для самого основателя.
Доходный метод (DCF)
Сравнительный метод
Второй этап – создание инвестиционной истории. Это не набор документов, а ясное и убедительное объяснение бизнеса и его развития. Она отвечает на ключевой вопрос инвестора: почему в этот бизнес стоит инвестировать, за счет чего будет расти его стоимость и какую доходность может получить инвестор?
Инвестиционная история создается на основе результатов прохождения стратегического и операционного треков: стратегия роста и дорожная карта ее реализации, финансовая модель с прогнозными показателями, прозрачная отчетность и система управления компанией. Инвестиционная история объединяет эти элементы в единую аргументацию для инвестора
Профессиональные инвесторы ежедневно анализируют десятки компаний и их инвестиционные истории. Они ожидают увидеть привычные элементы: ключевые факторы стоимости, рыночные тенденции и конкурентные преимущества. Поэтому шаблонные или неструктурированные истории у них не вызовут интереса – размытая инвестиционная история воспринимается как признак отсутствия у компании стратегического фокуса и приоритетов.
Сильная инвестиционная история должна последовательно отвечать на несколько вопросов: где компания находится сегодня, какие возможности для роста существуют на рынке, за счет чего компания сможет ими воспользоваться, для чего необходим капитал, как реализация стратегии приведет к увеличению стоимости бизнеса и что получат инвесторы от этого. Каждый тезис должен подтверждаться фактами, показателями и действиями.
Для инвестора важны привлекательность стратегии и способность команды ее реализовать. Инвестиционная история должна показывать конкретные планы, необходимые ресурсы, сроки и ожидаемые результаты. При этом даже безупречная инвестиционная история не гарантирует интерес инвестора: компания может не соответствовать его отраслевому фокусу, размеру инвестиций или требованиям к доходности. Ее задача другая – дать подходящему инвестору основания для дальнейшего изучения компании и переговоров о сделке.
Инструменты формирования и донесения инвестиционной истории инвесторам:
Помимо разработки инвестиционной истории и предложения на данном этапе:
Важно. Ошибка многих компаний в том, что они обращаются ко всем инвесторам подряд или привлекают несколько консультантов. Такой подход распыляет ресурсы и снижает доверие инвесторов. Эффективнее всего сосредоточиться на ограниченном числе инвесторов, для которых данная сделка действительно имеет стратегический смысл;
Результат этапа. Ясная и подтвержденная цифрами инвестиционная история, подготовленные материалы для последующей работы с потенциальными инвесторами.
Инструмент | Назначение | Уровень детализации | Когда используется |
|---|---|---|---|
|
Тизер | Заинтересовать инвестора и инициировать диалог | Низкий: ключевые факты и цифры | На раннем этапе, при первом контакте |
|
Инвестиционный меморандум | Основной маркетинговый документ для анализа компании как инвестиционной возможности | Высокий: стратегия, финансовая модель, рынок, команда, риски, доходность (IRR) | Передается инвестору после выраженного интереса и подписания с ним NDA |
Презентация топ-менеджмента | Демонстрация целей и способности команды их достичь, формирование доверия | Средний: стратегия, ключевые показатели, команда | На встречах и переговорах |
Следующий этап – выход на рынок, формирование интереса потенциальных инвесторов к сделке и дальнейшая работа с ними.
Задача этого этапа не в массовой рассылке презентации о компании, а в последовательной работе с потенциальными инвесторами, соответствующими профилю сделки, – от первого контакта до получения предложений. Ключевое значение имеет управление процессом: поддержание интереса инвесторов, своевременное предоставление информации и продвижение наиболее заинтересованных участников к обсуждению условий сделки.
Цель этапа маркетинга – не максимальное количество контактов, а конкуренция между несколькими действительно заинтересованными инвесторами. Один инвестор диктует условия, несколько инвесторов дают собственнику возможность выбирать.
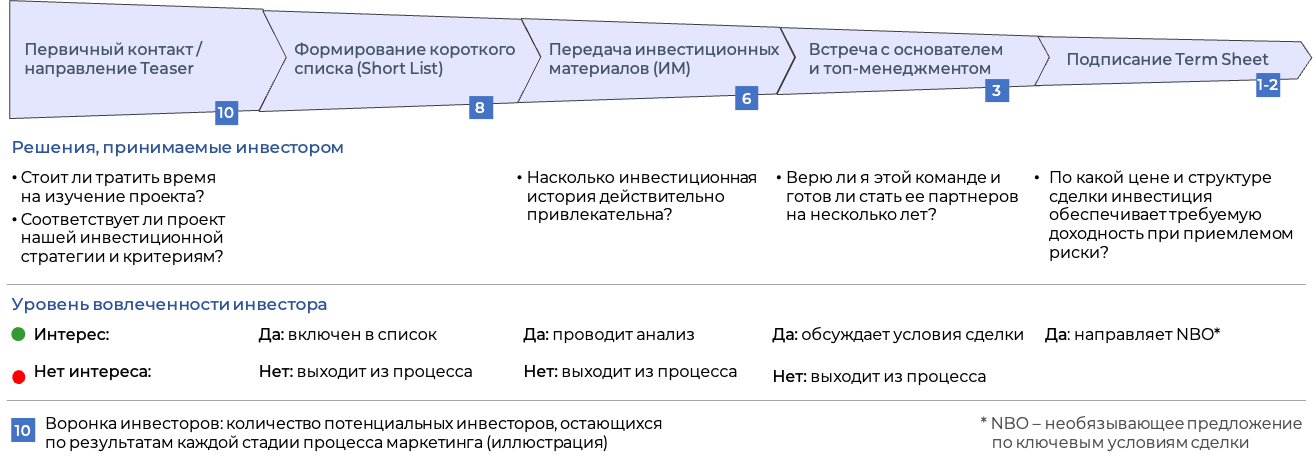
Работа с инвесторами начинается с направления тизера. Если инвестор проявляет первоначальный интерес, стороны подписывают соглашение о конфиденциальности (NDA), после чего инвестору предоставляется более подробная информация – Инвестиционный меморандум.
Следующий шаг – встречи инвесторов с основателем и управленческой командой. На них обсуждаются бизнес-модель, положение компании на рынке, стратегия развития, финансовые показатели, потребность в капитале и направления его использования. В ходе таких встреч инвестор оценивает потенциал бизнеса, компетенции команды и ее способность реализовать заявленную стратегию.
Инвестиционный консультант управляет коммуникациями с инвесторами и динамикой процесса: поддерживает их интерес, координирует предоставление информации и помогает основателю сохранять переговорную инициативу.
Этап маркетинга включает несколько стадий:
На практике инвесторы проходят процесс маркетинга с разной скоростью: часть отказывается после изучения тизера, часть – после анализа Информационного меморандума или встречи с менеджментом. Это нормальная логика процесса. Поэтому задача маркетинга – создать достаточную воронку инвесторов и сохранить конкурентность процесса до получения предложений.
Наличие нескольких заинтересованных инвесторов позволяет основателю сравнивать не только предлагаемую оценку компании, но и объем инвестиций, структуру сделки, корпоративные права, подход к дивидендам, будущему финансированию и выходу из капитала.
Результат этапа. Не просто найденный инвестор, а несколько полученных предложений, из которых основатель выбирает наиболее подходящего партнера и подписывает с ним Term Sheet (Соглашение о ключевых условиях сделки).
После выбора инвестора и подписания Term Sheet инвестор проводит Due Diligence, стороны согласовывают условия юридически обязывающих документов и реализуют сделку.
Due Diligence, проводимый инвестором
Инвестор проводит комплексную проверку компании, включающую финансовое, налоговое и правовое направления, при необходимости – и техническую проверку. Основная цель – подтвердить информацию о бизнесе, на которой основывались инвестиционная история и предварительное предложение инвестора, а также выявить риски, способные повлиять на стоимость и условия сделки.
Если основные риски были заранее выявлены и устранены компанией и результаты Due Diligence подтверждают декларированные показатели, то сделка реализовывается на условиях, ранее согласованных в Term Sheet. Существенные проблемы, выявленные на этом этапе инвестором, напротив, могут стать основанием для пересмотра стоимости, структуры или других согласованных условий сделки, а в отдельных случаях – отказа от сделки.
Важно. Результаты Due Diligence часто становятся основанием для инвестора пересмотреть ранее согласованные условия. Задача инвестиционного консультанта – оценить реальное влияние выявленных рисков на стоимость бизнеса и параметры сделки, отделить существенные замечания от переговорных аргументов и сохранить достигнутые договоренности там, где их пересмотр экономически не обоснован.
Согласование юридических документов
Параллельно с Due Diligence или после его завершения стороны согласовывают юридически обязывающие документы, закрепляющие достигнутые договоренности: стоимость компании или порядок ее расчета, размер и структуру инвестиций, долю инвестора, корпоративное управление, права и обязанности сторон, дивидендную политику, ограничения на отчуждение долей, условия выхода.
В случае вхождения инвестора в состав участников или акционеров, оформляются документы по увеличению уставного капитала и его оплате и корпоративный договор / акционерное соглашение. В случае выкупа инвестором акций (доли) у основателя заключается договор купли-продажи акций или долей. При комбинированной структуре сделки используются обе конструкции.
Важно. На этой стадии обсуждение юридических формулировок фактически является продолжением переговоров об экономике сделки. Инвестиционный консультант контролирует, чтобы зафиксированные в Term Sheet стоимость, структура инвестиций, распределение экономических прав и другие коммерческие условия сохраняли первоначальный смысл. M&A-юрист переводит эти договоренности в юридические механизмы, обеспечивающие их исполнимость и защиту интересов основателя.
Реализация и закрытие сделки
После подписания документов стороны выполняют предварительные условия: получают необходимые согласования, проводят корпоративные процедуры, устраняют согласованные замечания по результатам Due Diligence и выполняют другие действия, необходимые для закрытия сделки.
После выполнения предварительных условий происходит закрытие сделки: инвестор предоставляет капитал компании и/или приобретает акции или доли у основателя, после чего становится совладельцем компании.
Важно. Подписание документов еще не означает завершения сделки. До закрытия сделки необходимо обеспечить выполнение всех предварительных условий и не допустить появления обстоятельств, способных изменить согласованные параметры или сорвать закрытие. Инвестиционный консультант координирует процесс со стороны основателя до закрытия сделки, а M&A-юрист обеспечивает выполнение юридических условий закрытия.
Результат этапа. Закрытая сделка – компания привлекла капитал, а основатель и инвестор согласовали в юридически обязывающих документах условия совместного управления.
Стадии | Факторы, которые ставят сделку под угрозу | Возможное последствие |
|---|---|---|
Due Diligence | Существенные риски, расхождение между выявленными при Due Diligence фактами и ранее представленными данными, проблемы с налогами / правами / активами | Снижение оценки стоимости бизнеса Изменение структуры сделки Запрос дополнительных гарантий Отказ инвестора |
Согласование документов | Стороны по-разному понимают ранее согласованные условия Возникают разногласия по контролю, ответственности, выходу, защите инвестора | Изменение условий сделки Затягивание переговоров Выход одной из сторон |
Закрытие сделки | Не выполнены предварительные условия, не получены согласования, ухудшились показатели бизнеса или возникли новые существенные обстоятельства | Перенос даты закрытия сделки Изменение условий сделки Срыв сделки и выход одной из сторон |
Процесс привлечения инвестора отличается от большинства управленческих задач основателя тем, что компания проводит такие сделки редко, а профессиональные инвесторы – регулярно. Инвестиционный консультант помогает сократить этот разрыв в опыте: подготовить позицию основателя, организовать конкурентный процесс, оценивать предложения инвесторов и сохранить достигнутые договоренности до закрытия сделки.
Ключевые задачи при привлечении инвестора:
ink Advisory сопровождает основателей и руководителей компаний при привлечении акционерного капитала – от подготовки бизнеса и инвестиционной истории до переговоров с инвесторами и закрытия сделки.
Наша задача – помочь основателю выстроить управляемый и конкурентный процесс, сохранить сильную переговорную позицию и добиться приемлемых условий сделки.
Наши ценности для основателя:
Информация, размещенная в настоящем материале Обществом с ограниченной ответственностью «ИНК ЭДВАЙЗОРИ» (сокращенное наименование ООО «ИНК ЭДВАЙЗОРИ»), ОГРН 1247700655180, далее - ink Advisory и/или Правообладатель, включая результаты исследований, прогнозы и данные фундаментального анализа, не представляет собой индивидуальную инвестиционную рекомендацию.
Сведения, содержащиеся в материале, не могут служить гарантией или обещанием будущей доходности инвестиций, уровня риска, величины издержек или безубыточности вложений. Исторические результаты инвестирования не являются индикатором будущей прибыли. Материал предоставлен исключительно в информационных целях и не содержит инвестиционных идей, советов, рекомендаций либо предложений о покупке или продаже финансовых инструментов (включая ценные бумаги, иные активы и цифровые финансовые инструменты).
Приведенные данные носят справочный характер и не должны рассматриваться как гарантия получения дохода. Примеры инвестиционных результатов основаны на статистике за определенные периоды и не отражают динамику будущих доходов. Аналитические материалы, обзоры и новостные статьи ink Advisory предназначены исключительно для информирования клиентов и не являются рекламой ценных бумаг или иных финансовых инструментов. Информация подготовлена на основе публичных источников, признанных надежными, однако ink Advisory не гарантирует ее абсолютную точность и не несет ответственности за возможные неточности или изменения данных.
Инвестирование в ценные бумаги сопряжено с рисками и решения о вложениях должны приниматься инвестором самостоятельно, с учетом личных финансовых целей и допустимого уровня риска. Даже при наличии положительных оценок, выводы не следует рассматривать как рекомендацию к инвестированию. Настоящий материал не является инвестиционной рекомендацией, предложением или побуждением к покупке/продаже ценных бумаг любых других компаний. ink Advisory не несет ответственности за любые убытки, возникшие в результате использования представленного материала для совершения сделок или инвестиционных решений.
Данная статья защищена авторским правом. Исключительные права на данную статью принадлежат ink Advisory. Цитирование статьи допускается в объеме не более 30% от исходного материала при условии указания наименования Правообладателя и источника заимствования с активной гиперссылкой (для электронных ресурсов) и даты публикации исходного материала. Любое использование статьи за пределами цитирования допускается при наличии письменного разрешения ink Advisory или при указании оговорки «Исключительное право на материал принадлежит ink Advisory».
Запрещается воспроизведение (полное или частичное) материалов за пределами цитирования с целью коммерциализации без письменного разрешения Правообладателя, как то распространение, публикация, переработка или создание производных материалов, использование в СМИ, аналитических обзорах или публичных выступлениях без указания источника заимствования.
Все материалы, включая аналитические обзоры, исследовательские отчеты и новостные статьи, размещенные на данном ресурсе, являются объектами интеллектуальной собственности ink Advisory и охраняются в соответствии с законодательством Российской Федерации. За нарушение данных условий Правообладатель оставляет за собой право обратиться за защитой своих прав.
Более подробная информация размещена в Пользовательском соглашении: https://ink-advisory.com/user_agreement.php