Система принятия инвестиционных решений
Определение целей, горизонта, инвестиционного мандата, стратегическое распределение активов, система принятия решений.
Когда управление бизнесом сменяется управлением капиталом
Скачать материал (RU)Создание капитала и его приумножение – разные задачи. Предприниматель зарабатывает капитал путем развития собственного бизнеса или его продажи. По мере накопления капитала возникает новая задача – управление инвестиционным капиталом, которая требует других компетенций, инструментов и процессов.
Капиталом нельзя управлять как набором отдельных инвестиций. В собственном бизнесе предприниматель опирается на отчетность, планирование, контроль рисков и профессиональную команду. Инвестиционный капитал требует такой же дисциплины: единого учета активов и обязательств, понятных целей, инвестиционной стратегии, правил принятия решений и регулярной оценки результатов. По мере роста состояния управление капиталом становится отдельной функциональной задачей – со своей системой, последовательностью, ответственностью и командой специалистов.
Как формируется инвестиционный капитал предпринимателя:
Сценарий 1 – Продажа бизнеса. Предприниматель продает бизнес полностью или частично и одномоментно получает значительный объем ликвидного капитала. До этого его основной компетенцией было создание и управление собственным бизнесом, однако после сделки возникает принципиально новая задача – сохранить капитал, обеспечить его диверсификацию и дальнейший рост.
Сценарий 2 – Накопление капитала вне бизнеса. Предприниматель продолжает владеть бизнесом и регулярно получает дивиденды, часть которых инвестирует в недвижимость, ценные бумаги, фонды и доли в других частных компаниях. Так постепенно формируется капитал за пределами основного бизнеса.
В обоих случаях инвестиционный капитал часто формируется без единой системы управления.
Предприниматель создает состояние, следуя знакомой ему логике: концентрирует капитал в собственном бизнесе, который понимает и контролирует. Однако по мере роста капитала этой логики становится недостаточно: наряду с дальнейшим увеличением капитала возникают задачи его сохранения, диверсификации и управления риском.
Wealth Management – комплексная система управления совокупным капиталом частного инвестора или семьи, объединяющая инвестиционное управление, структуру владения активами, контроль рисков, учет и отчетность для достижения долгосрочных финансовых целей собственника.
Управление частным капиталом имеет ряд особенностей, отличающих его от управления капиталом институциональных инвесторов:
В отличие от традиционного портфельного управления, сфокусированного преимущественно на финансовых инструментах, Wealth Management рассматривает капитал инвестора комплексно: частный бизнес, недвижимость, доли в инвестиционных фондах, публичные ценные бумаги, денежные средства, личные активы и альтернативные инвестиции.
Поэтому исходной точкой Wealth Management является не отдельный брокерский или банковский счет, а совокупное экономическое положение инвестора или семьи (Economic Balance Sheet).
Основная задача Wealth Management – создание системы, которая позволяет:
Методологически процесс может быть построен на классическом портфельном подходе, но с адаптацией под особенности частного капитала. Ключевое отличие частного инвестора и Family office от институциональных инвесторов заключается в том, что часть состояния находится в частном бизнесе и прочих непубличных активах.
Определение целей, горизонта, инвестиционного мандата, стратегическое распределение активов, система принятия решений.
Реализация стратегии: поиск активов, M&A, управление портфельными компаниями и портфелем бумаг, выход из них.
Юридическая структура владения активами, управляющая компания, учет и контроль, отчетность (performance measurement).
Определение финансового положения Инвестора, инвестиционных целей, требуемой доходности, риск-профиля, горизонта, потребности в ликвидности. Формализация мандата в Инвестиционной декларации (IPS).
Юридическая и операционная архитектура владения и управления активами, в т.ч. выбор юрисдикции, создание специальных проектных компаний (SPV) и управляющей компании.
Формирование ожиданий по параметрам классов активов и определение на их основе SAA.
Способы инвестирования внутри класса активов: пассивные/активные стратегии и т. п.
Реализация стратегии: поиск и анализ активов, выбор брокера, покупка активов на бирже, проведение комплексной проверки и покупка непубличных активов.
Учет активов и обязательств, оценка инвестиционных результатов, мониторинг рисков и отчетность. Принятие решений о ребалансировке.
Первый этап – определение текущего финансового положения Инвестора, его инвестиционных целей и ограничений.
Вводные данные: семейное положение, количество детей, информация по текущим активам и обязательствам, отношение к риску, потребность в ликвидности, налоговые вводные, опыт и предпочтения в инвестициях. Для этого формируется Экономический баланс (Net Economic Balance Sheet), отражающий все существенные активы и обязательства Инвестора.
Net Economic balance sheet – это расширенный отчет о финансовом положении физического лица или семьи, который отражает не только текущие активы и обязательства, но и приведенную стоимость будущих доходов и будущих обязательств.
Пример. Инвестиционный профиль Инвестора:
| Активы, млн $ | Обязательства, млн $ | ||
|---|---|---|---|
| Денежные средства [1] | 1,0 | Расходы на образование | 2,0 |
| Акции и облигации [1] | 40,0 | Расходы на лечение | 5,0 |
| Human Capital * | 2,0 | Будущие траты на покупки | 20,0 |
| Частный бизнес [1] | 120,0 | Будущие расходы семьи | 10,0 |
| Коммерческая недвижимость [1] | 10,0 | Ипотека личной недвижимости | 3,0 |
| Личная недвижимость | 5,0 | ||
| Всего активов | 178,0 | Всего обязательств | 40,0 |
| Инвестируемые активы [1] | 171,0 | ||
| Net Wealth | 138,0 |
Определение инвестиционных целей требует построения финансовой модели капитала Инвестора, учитывающей текущую стоимость инвестируемых активов, инвестиционный горизонт, требуемую конечную стоимость капитала, ожидаемую доходность, налогообложение и расходы на управление.
В рассматриваемом примере стоимость инвестируемых активов составляет $ 171 млн, а целевая стоимость капитала через 5 лет – $ 316 млн. Для достижения данной цели средняя требуемая доходность после налогов и операционных расходов составляет 13,1% годовых. Расчет учитывает расходы на содержание управляющей компании в размере $ 2 млн в год и условную эффективную ставку налогообложения инвестиционного дохода в размере 30%.
Таким образом, инвестиционный мандат будет обладать следующими параметрами:
Ограничения:
Следующий этап – создание юридической, операционной архитектуры владения и управления капиталом. Важно различать несколько уровней владения и управления. Ниже рассмотрим 2 варианта структурирования активов.
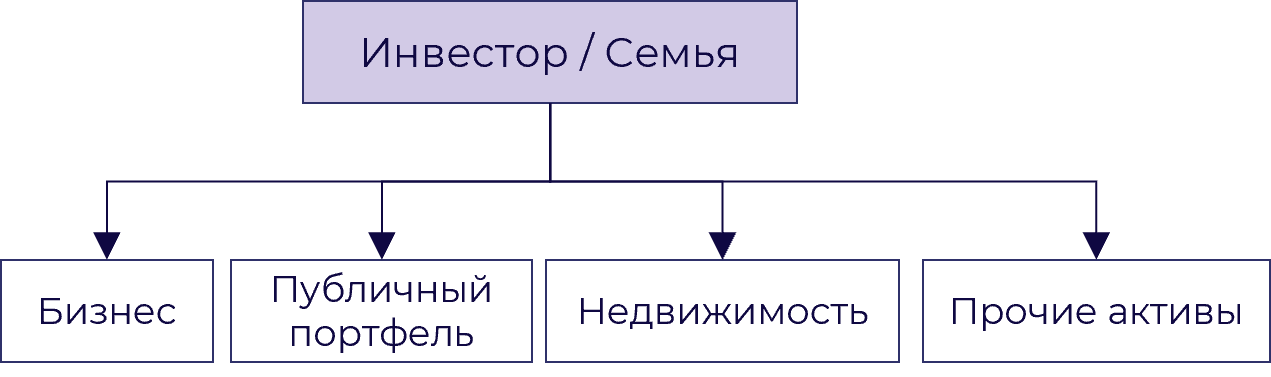
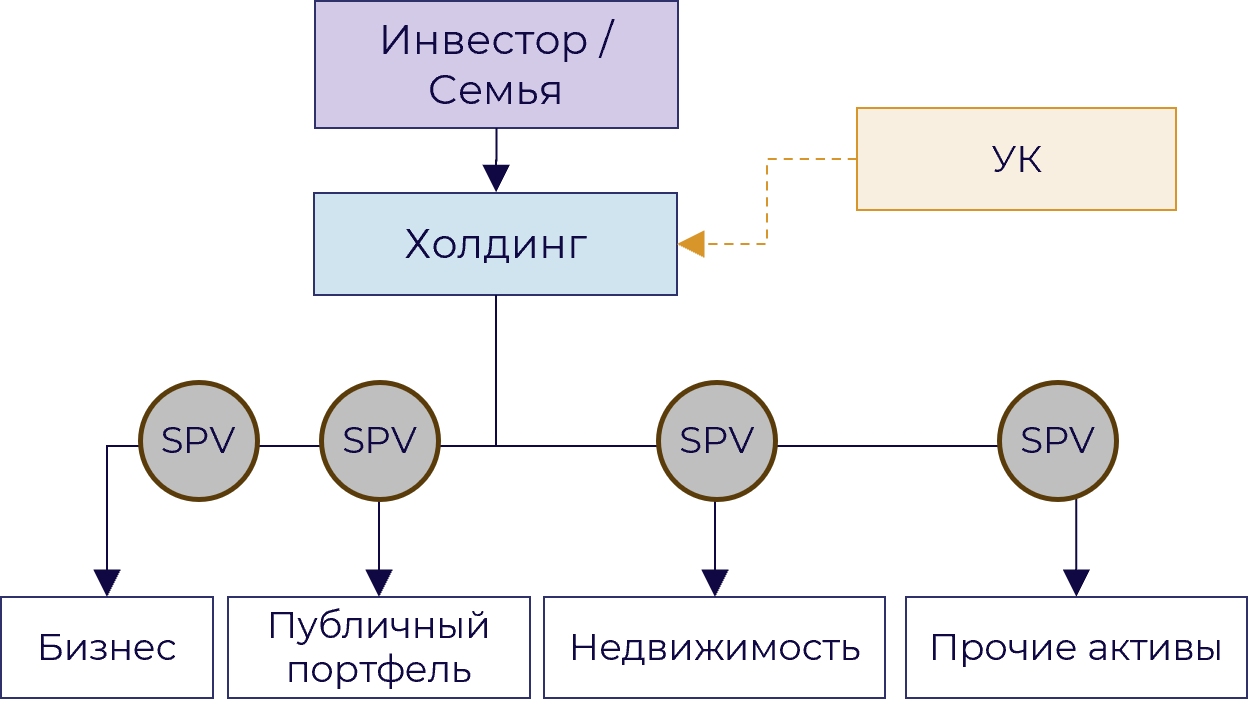
Целевая структура предполагает разделение функций владения активами и управления. Инвестиционные активы принадлежат холдинговой структуре напрямую или через отдельные SPV, в то время как инвестиционная команда и функции управления сосредоточены в отдельной управляющей компании.
SAA – это процесс определения долгосрочных целевых долей различных классов активов в инвестиционном портфеле. SAA формируется с учетом ожиданий рынков капитала (CME), инвестиционных целей, риск-профиля и ограничений Инвестора и определяет долгосрочную структуру доходности и риска портфеля.
Процесс SAA начинается с определения классов активов, которые могут быть включены в портфель с учетом параметров инвестиционного мандата. Для каждого класса определяются: ожидаемая доходность, волатильность, корреляция (CME).
На основе методов портфельной оптимизации формируется множество портфелей с различным соотношением доходности и риска. В зависимости от поставленной задачи оптимизация может предполагать:
Полученные веса являются основой для формирования SAA и дополнительно проверяются с использованием бек-тестинга и симуляции Монте-Карло.
Исторический бектестинг позволяет оценить, как сформированный портфель вел бы себя в различных исторических рыночных условиях, включая кризисные периоды и периоды повышенной волатильности.
Симуляция Монте-Карло используется для моделирования возможных будущих траекторий стоимости портфеля и оценки вероятности достижения инвестиционных целей.
На практике подобные вычисления могут выполняться аналитическими инструментами (например, Portfolio Visualizer ®).
По результатам оцениваются вероятность достижения целевой стоимости портфеля, диапазон возможных результатов и потенциальных просадок. При неудовлетворительных результатах веса классов активов корректируются, после чего анализ проводится повторно.
Если SAA отвечает на вопрос: «Сколько процентов от капитала стоит распределить на этот класс активов?», то следующий этап предполагает вопрос: «В какие инструменты инвестировать выделенный капитал внутри каждого класса?»
Подход к инвестированию внутри каждого класса активов определяется его спецификой. На публичных рынках стратегии традиционно разделяются на пассивные, предполагающие следование выбранному бенчмарку, и активные, направленные на получение доходности выше бенчмарка за счет принятия инвестиционных решений. Для непубличных активов стратегия определяется типом актива, стадией его развития, уровнем риска и характером участия инвестора в создании стоимости.
Виды объектов: офисы, складские комплексы, промышленные здания, медицинские помещения, жилая недвижимость, отели, торговые центры и торговая недвижимость.
После формирования портфеля возникает постоянная функция контроля капитала и его эффективности.
A. Учет и отчетность инвестиционной структуры и управляющей компании
Независимо от структуры владения, юрисдикции и места размещения все активы инвестиционного холдинга необходимо вести учет в единой системе. Такая система особенно важна, если активы распределены между различными SPV и портфельными компаниями, размещены на банковских и брокерских счетах, переданы внешним управляющим или находятся в разных странах и юрисдикциях.
Управляющая компания организует учет данных, консолидирует информацию об активах и операциях и ведет единую базу движения капитала.
Управляющей компании необходимо регулярно формировать консолидированную управленческую отчетность, включающую отчет о чистых активах (NAV) инвестиционного холдинга и отчетность управляющей компании.
Инвестиционная отчетность отражает стоимость, структуру и результаты управления совокупным портфелем, отдельными классами активов и инвестиционными стратегиями. В нее входят NAV инвестиционного холдинга, движение капитала, структура активов, доходность, показатели риска и ликвидности, необходимые для последующего анализа инвестиционных результатов и их сравнения с выбранными бенчмарками.
В качестве методологического ориентира отчетность может составляться по принципам, близким к GIPS®: единообразие расчетов, сравнения результатов и полнота раскрытия информации.
B. Оценка и мониторинг капитала
После формирования отчетности необходимо проанализировать результативность стратегии, уровень принятого риска и качество реализации. Анализ проводится и по совокупному портфелю, и по отдельным субпортфелям и классам активов.
На первом этапе анализируются фактическая доходность и риск совокупного портфеля и отдельных классов активов, рассчитанные в рамках инвестиционной отчетности. Результаты сопоставляются с целевыми параметрами инвестиционного мандата и соответствующими бенчмарками. Анализ доходности, доходности сверх бенчмарка, волатильности, просадка портфеля и других показателей позволяет определить, достигнуты ли инвестиционные цели и насколько эффективно реализуется выбранная стратегия.
На следующем этапе определяется, какие инвестиционные решения повлияли на доходность и риск портфеля. Анализ позволяет определить причины опережения или отставание портфеля по сравнению с бенчмарком. Для отдельных классов активов анализ может проводиться через три основных эффекта:
Одновременно проводится Risk Attribution – анализ источников совокупного риска портфеля. Атрибуция позволяет перейти от фиксации инвестиционного результата к пониманию его источников: какие решения создали доходность, какие привели к отклонению от бенчмарка и где сосредоточен основной риск портфеля.
Высокая доходность может быть результатом как качественных инвестиционных решений, так и принятия высокого риска. Поэтому инвестиционный результат оценивается с учетом риска, принятого для его получения. Для этого используются коэффициенты Шарпа и Сортино, а также информационный коэффициент (Information Ratio).
Для частного бизнеса и недвижимости необходим мониторинг актива и его ключевых показателей: продажи, EBITDA, NOI, денежные потоки, долговая нагрузка, а также прочие операционные метрики, которые требует инвестиционный тезис.
По результатам мониторинга принимаются решения о ребалансировке портфеля, изменении отдельных инвестиционных стратегий, покупке или продаже активов и замене внешних управляющих.
При существенном изменении положения Инвестора или исходных предпосылок могут быть пересмотрены IPS и SAA.
Информация, размещенная в настоящем материале Обществом с ограниченной ответственностью «ИНК ЭДВАЙЗОРИ» (сокращенное наименование ООО «ИНК ЭДВАЙЗОРИ»), ОГРН 1247700655180, далее - ink Advisory и/или Правообладатель, включая результаты исследований, прогнозы и данные фундаментального анализа, не представляет собой индивидуальную инвестиционную рекомендацию.
Сведения, содержащиеся в материале, не могут служить гарантией или обещанием будущей доходности инвестиций, уровня риска, величины издержек или безубыточности вложений. Исторические результаты инвестирования не являются индикатором будущей прибыли. Материал предоставлен исключительно в информационных целях и не содержит инвестиционных идей, советов, рекомендаций либо предложений о покупке или продаже финансовых инструментов (включая ценные бумаги, иные активы и цифровые финансовые инструменты).
Приведенные данные носят справочный характер и не должны рассматриваться как гарантия получения дохода. Примеры инвестиционных результатов основаны на статистике за определенные периоды и не отражают динамику будущих доходов. Аналитические материалы, обзоры и новостные статьи ink Advisory предназначены исключительно для информирования клиентов и не являются рекламой ценных бумаг или иных финансовых инструментов. Информация подготовлена на основе публичных источников, признанных надежными, однако ink Advisory не гарантирует ее абсолютную точность и не несет ответственности за возможные неточности или изменения данных.
Инвестирование в ценные бумаги сопряжено с рисками и решения о вложениях должны приниматься инвестором самостоятельно, с учетом личных финансовых целей и допустимого уровня риска. Даже при наличии положительных оценок, выводы не следует рассматривать как рекомендацию к инвестированию. Настоящий материал не является инвестиционной рекомендацией, предложением или побуждением к покупке/продаже ценных бумаг любых других компаний. ink Advisory не несет ответственности за любые убытки, возникшие в результате использования представленного материала для совершения сделок или инвестиционных решений.
Данная статья защищена авторским правом. Исключительные права на данную статью принадлежат ink Advisory. Цитирование статьи допускается в объеме не более 30% от исходного материала при условии указания наименования Правообладателя и источника заимствования с активной гиперссылкой (для электронных ресурсов) и даты публикации исходного материала. Любое использование статьи за пределами цитирования допускается при наличии письменного разрешения ink Advisory или при указании оговорки «Исключительное право на материал принадлежит ink Advisory».
Запрещается воспроизведение (полное или частичное) материалов за пределами цитирования с целью коммерциализации без письменного разрешения Правообладателя, как то распространение, публикация, переработка или создание производных материалов, использование в СМИ, аналитических обзорах или публичных выступлениях без указания источника заимствования.
Все материалы, включая аналитические обзоры, исследовательские отчеты и новостные статьи, размещенные на данном ресурсе, являются объектами интеллектуальной собственности ink Advisory и охраняются в соответствии с законодательством Российской Федерации. За нарушение данных условий Правообладатель оставляет за собой право обратиться за защитой своих прав.
Более подробная информация размещена в Пользовательском соглашении: https://ink-advisory.com/user_agreement.php